 弁護士水谷真実
「競馬やパチンコで作った借金でも、自己破産できますか」
自己破産の相談では、このような質問を受けることがあります。
ギャンブルによる借金があっても、自己破産を利用できないわけではありません。ただし、著しい浪費は「免責不許可事由」、つまり、借金の支払義務の免除が原則として認められない事情に当たります。
もっとも、免責不許可事由があっても、それだけで免責されないと決まるわけではありません。裁判所が、借金に至った経緯、反省の程度、破産手続への協力状況、現在の生活や再発防止策などを総合的に考慮して、免責を認めることがあります。これを「裁量免責」といいます。
以下では、ギャンブルによる借金と免責の関係、免責の判断を厳しくする行為、裁量免責に向けた再発防止策について説明します。

ギャンブルの借金があっても、最初から「自分は免責されない」と諦めなくて大丈夫です。大切なのは、不利な事情も隠さずに相談し、生活を立て直すための行動を始めることです。
ギャンブルによる借金は免責不許可事由になり得る
競馬、競艇、パチンコなどに多額のお金を使い、それが借金の主な原因になっている場合、浪費による免責不許可事由に当たる可能性があります。
もっとも、ギャンブルによる借金が少しでもあれば、必ず免責されないというわけではありません。
裁判所は、ギャンブルに使った金額、期間、借金全体に占める割合、本人の収入、現在の生活状況、破産手続への協力状況などを総合的に確認します。
そのため、同じようにギャンブルによる借金がある場合でも、事情によって免責の判断は異なります。
免責判断が厳しくなりやすい行為
ギャンブルによる浪費に加えて、破産申立ての前後に問題となる行動があると、免責の判断は厳しくなりがちです。
たとえば、次のような行為です。
- 自己破産を考え始めた後もギャンブルを続ける
- 弁護士に依頼した後や破産申立て後にもギャンブルをする
- 返済が難しいことを認識しながら、新たな借入れをする
- 破産申立ての直前に、借換えなどの名目でまとまった金額を借りる
- ギャンブルに使ったことを弁護士や破産管財人に隠す
- 預金口座の取引履歴など、破産手続に必要な資料の内容を変える
- 破産管財人からの質問に事実と異なる説明をする
破産直前にまとまった金額を借り、その後すぐに自己破産を申し立てた場合には、債権者から「借入れの時点で返済する意思や見通しがあったのか」と疑問を持たれることがあります。
債権者から免責について厳しい意見が出されることもあります。
また、銀行口座の取引履歴は、収入、支出、財産移動などを確認するための重要な資料です。
ギャンブルの事実を隠すために記載を削除したり、内容を変えたりすれば、浪費とは別に、破産手続における説明義務や調査協力義務に反する行為として問題になります。
こうした事情が重なると、破産管財人が免責に否定的な意見を述べる可能性があります。
不利な事情を隠すと問題が大きくなる
ギャンブルによる借金がある方の中には、その事実を弁護士に話すと、自己破産を断られたり、免責されなくなったりするのではないかと心配する方もいます。
しかし、不利な事情を隠したまま手続を進めることは勧められません。
預金口座の取引履歴、クレジットカードの利用明細、借入れの時期などを確認すれば、ギャンブルや新たな借入れの事実が後から判明することがあります。

最初から事情が分かっていれば、弁護士も、どのような資料を準備し、どのような説明や再発防止策が必要かを検討できます。
自分にとって不利だと思うことほど、早い段階で正直に話すことが重要です。
「もうしません」だけでは十分でないことがある
ギャンブルで借金を作ってしまった方の多くは、何度も「もうやめよう」と考えています。
それでも、しばらくすると再びギャンブルを始め、借金を重ねてしまうことがあります。
ギャンブルを繰り返した場合、依存症のおそれがあります。
単なる意志の弱さや性格の問題ではありません。本人がやめたいと思っていても、自分の意思だけでは行動を制御することが難しくなる場合があります。
そのため、「もうギャンブルはしません」という約束だけでは、十分な再発防止策にならないことがあります。
反省することは大切です。しかし、反省の言葉に加えて、ギャンブルに戻りにくい生活環境を実際に作る必要があります。
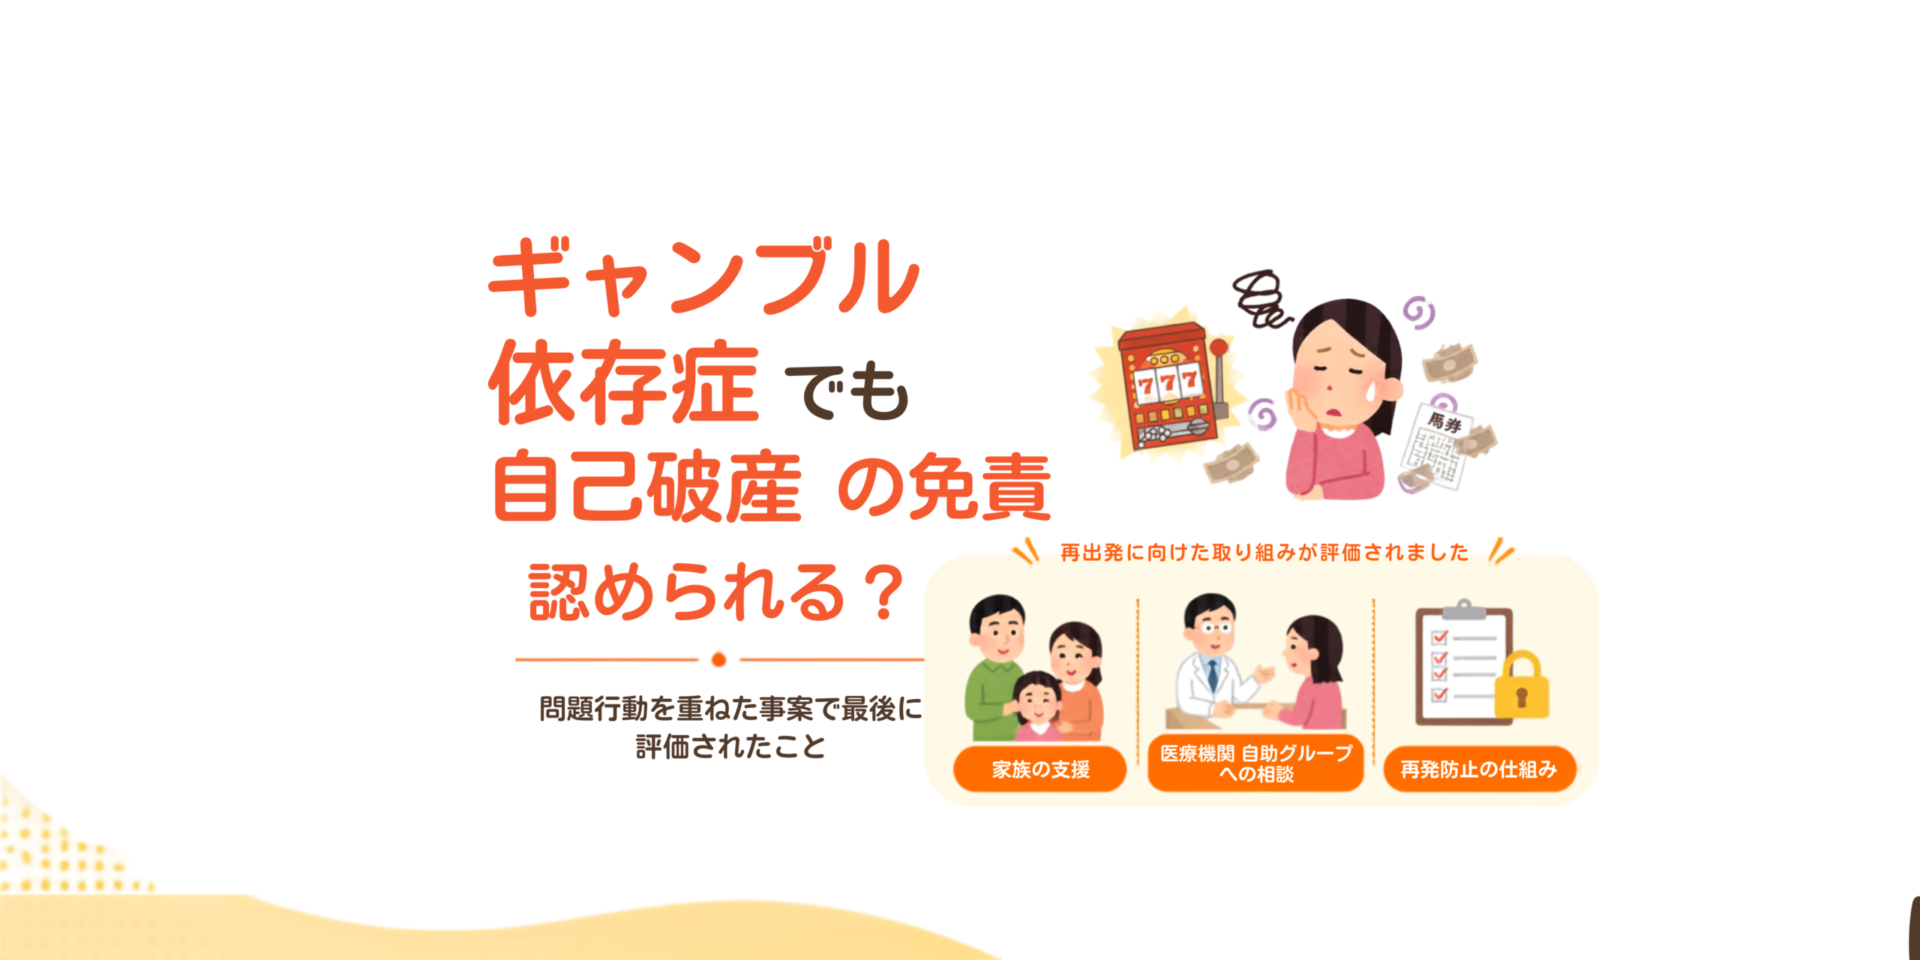
裁量免責を考えるうえで重要な再発防止策
具体的な再発防止策としては、次のようなものが考えられます。
- ギャンブル等依存症を扱う医療機関を受診する
- 自助グループに参加する
- 家族に借金やギャンブルの状況を正直に説明する
- 給与口座や預金を家族に管理してもらう
- 本人が自由に使える金額を限定する
- 家計表を作成し、収入と支出を継続的に確認する
すべての方に同じ方法が適しているわけではありません。
重要なのは、「今後は気をつけます」という抽象的な目標で終わらせず、誰がお金を管理するのか、どの機関に相談するのか、ギャンブルをしたくなったときにどう対応するのかまで具体的に決めることです。
本人の意思だけに頼るのではなく、家族や専門機関などの助けを受ける体制を作ることが、生活を立て直す第一歩になります。
最後に
ギャンブルによる浪費や破産直前の借入れ、虚偽の説明、資料の改変などがあると、免責の判断は厳しくなります。
しかし、事実を認めて調査に協力し、専門機関への相談や家計管理の見直しなど、再発防止に取り組むことも裁量免責の判断では考慮されます。
自己破産は、借金の原因と向き合い、生活を立て直すための手続でもあります。不利な事情があっても最初から諦めず、これまでの経過を隠さず弁護士に相談することが大切です。